
El crowdlending se desarrolla en el ámbito de la economía colaborativa.
El crowdlending es un mecanismo de financiamiento colectivo. El sistema se basa en pequeños aportes que realizan muchos individuos a modo de préstamo a una pyme o un emprendedor, obteniendo una ganancia a través de intereses.
Mediante el crowdlending, una persona puede convertirse en prestamista invirtiendo montos relativamente bajos. El prestatario, por su parte, consigue dinero sin acudir a un banco. Una característica esencial del crowdlending es que no intervienen los intermediarios bancarios tradicionales de este tipo de operaciones, con lo cual los costos de financiación tienden a resultar menores.
 Temas
 Resumen
Características del crowdlending
Crowdlending es un término creado a partir de dos vocablos de la lengua inglesa: crowd (que alude a un conjunto de personas o una multitud) y lending (el gerundio del verbo lend, traducible como «prestar»). La noción, por lo tanto, alude a un tipo específico de financiación colectiva (crowdfunding).
En el crowdlending, numerosos prestamistas financian a un prestatario. Muchas veces se trata de un préstamo entre particulares, aunque también pueden participar inversores institucionales y empresas. La clave está en que ni los inversores ni los solicitantes del crédito recurren a instituciones financieras (como un banco), sino que se conectan mediante una plataforma de crowdlending. Esa desintermediación financiera puede contribuir a reducir determinados costos en comparación con la banca tradicional.
Para los inversores, la rentabilidad radica en la tasa de interés que se acuerda para el préstamo. Existe, no obstante, un riesgo de impago por morosidad. Cuando el contrato de préstamo se cumple según lo acordado, el prestatario termina devolviendo el capital en el plazo convenido junto con los intereses correspondientes.
Es importante conocer la regulación financiera que se aplica a las plataformas de crowdlending.
Su funcionamiento
El crowdlending implica habitualmente la participación de tres partes: el inversor (presta el dinero a cambio de obtener rentabilidad en forma de intereses), el prestatario (recibe el dinero y lo devuelve junto a los intereses que paga) y la plataforma de crowdlending (que cobra una comisión por la intermediación). Estas plataformas pueden actuar en algunos casos como sociedades fiduciarias, administrando los recursos sin utilizar el dinero de los inversores.
Tanto los inversores como los prestatarios deben registrarse en la plataforma de crowdlending. Al sumarse, los inversores pueden pasar a formar parte de un fideicomiso financiero, aunque esto no siempre ocurre. Los prestatarios, por su parte, deben completar una evaluación de análisis de riesgo para determinar su scoring crediticio.
La plataforma de crowdlending, por lo general, asume la responsabilidad de verificar que el dinero invertido proceda de actividades legales y, a la vez, corrobora que los prestatarios sean personas o entidades reales para evitar que se cometan estafas, aunque la obligatoriedad de estas acciones depende del marco regulatorio.
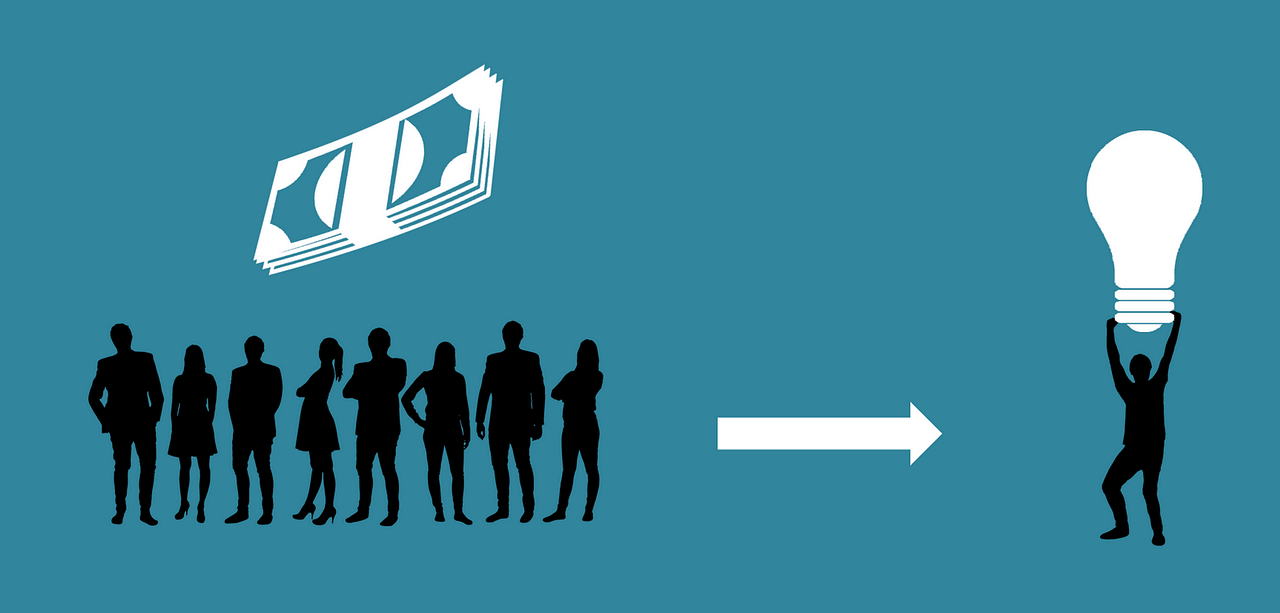
El crowdlending constituye una forma de financiación alternativa a la ofrecida por los bancos.
Tipos de crowdlending
El crowdlending suele clasificarse de acuerdo con el tipo de destinatario del préstamo. Así se diferencia entre los préstamos a particulares y los préstamos a empresas.
Los préstamos a particulares o P2P lending se dirigen a personas físicas para la financiación de proyectos personales. Los préstamos a empresas o P2B lending, en cambio, se destinan a startups, pymes o trabajadores autónomos para el desarrollo de productos, la ampliación del negocio, la compra de maquinaria o el capital de trabajo, por señalar algunas posibilidades.
Otras clasificaciones del crowdlending pueden desarrollarse según la garantía (préstamos con garantía real, préstamos con compromiso de recompra o préstamos sin garantía) o el sector (crowdlending verde, crowdlending inmobiliario y otros).
Ventajas y desventajas
El crowdlending ofrece varias ventajas para los inversores y los prestatarios. La conexión directa puede ayudar a reducir los gastos de intermediación y comisiones, abaratando las operaciones.
El inversor se beneficia con la diversificación de sus inversiones en diferentes proyectos, ya que así reduce la exposición al riesgo que se asocia a cada uno de ellos. Además, cuenta con la posibilidad de elegir específicamente en qué proyectos invertir, lo cual no es posible si se invierte en un fondo común de inversión (FCI) tradicional, por ejemplo. Por otra parte, las tasas de interés generalmente son más altas que aquellas que ofrecen los bancos en sus productos.
Para reducir los plazos de recuperación del dinero, hay plataformas de crowdlending que permiten vender las inversiones a otros usuarios. Así, pueden recuperarse anticipadamente los fondos.
Como el importe mínimo de inversión suele ser pequeño, la barrera de entrada es baja. También debe considerarse que el pago de intereses mensuales y la amortización periódica son prácticas habituales que favorecen la reinversión. De hecho, en algunas plataformas es posible seleccionar opciones de reinversión automática de las ganancias según el perfil de riesgo.
En el caso de los prestatarios, una vez que completan el registro en la plataforma, logran un acceso rápido al financiamiento. La operatoria suele ser 100% digital, sin trámites burocráticos.
Con el crowdlending, por otro lado, el prestatario mantiene el control societario de su negocio. No tiene que entregar acciones ni habilitar la participación de terceros en la empresa.
Si bien diversos analistas reconocen muchos puntos a favor en comparación con la banca tradicional, también suelen enumerar algunas desventajas del crowdlending. Por un lado, existen riesgos asociados a las plataformas: si presentan dificultades operativas o quiebran, puede interrumpirse o dificultarse el cobro de las cuotas.
El riesgo de default es otro posible inconveniente. Cuando el prestatario no devuelve el monto que recibió junto con los intereses, el inversor puede llegar a perder parcial o totalmente los fondos que prestó. En este contexto, hay que mencionar que el crowdlending no dispone de los sistemas de cobertura que garantizan los depósitos bancarios.
Dependiendo del marco normativo y la legislación, otro aspecto negativo que puede presentar el crowdlending se vincula con la fiscalidad. En España, por ejemplo, pueden aplicarse impuestos a los rendimientos del capital mobiliario y las ganancias, en determinados casos, se encuentran sujetas a la retención del IRPF (Impuesto sobre la Renta de las Personas Físicas).
 Publicado por


